
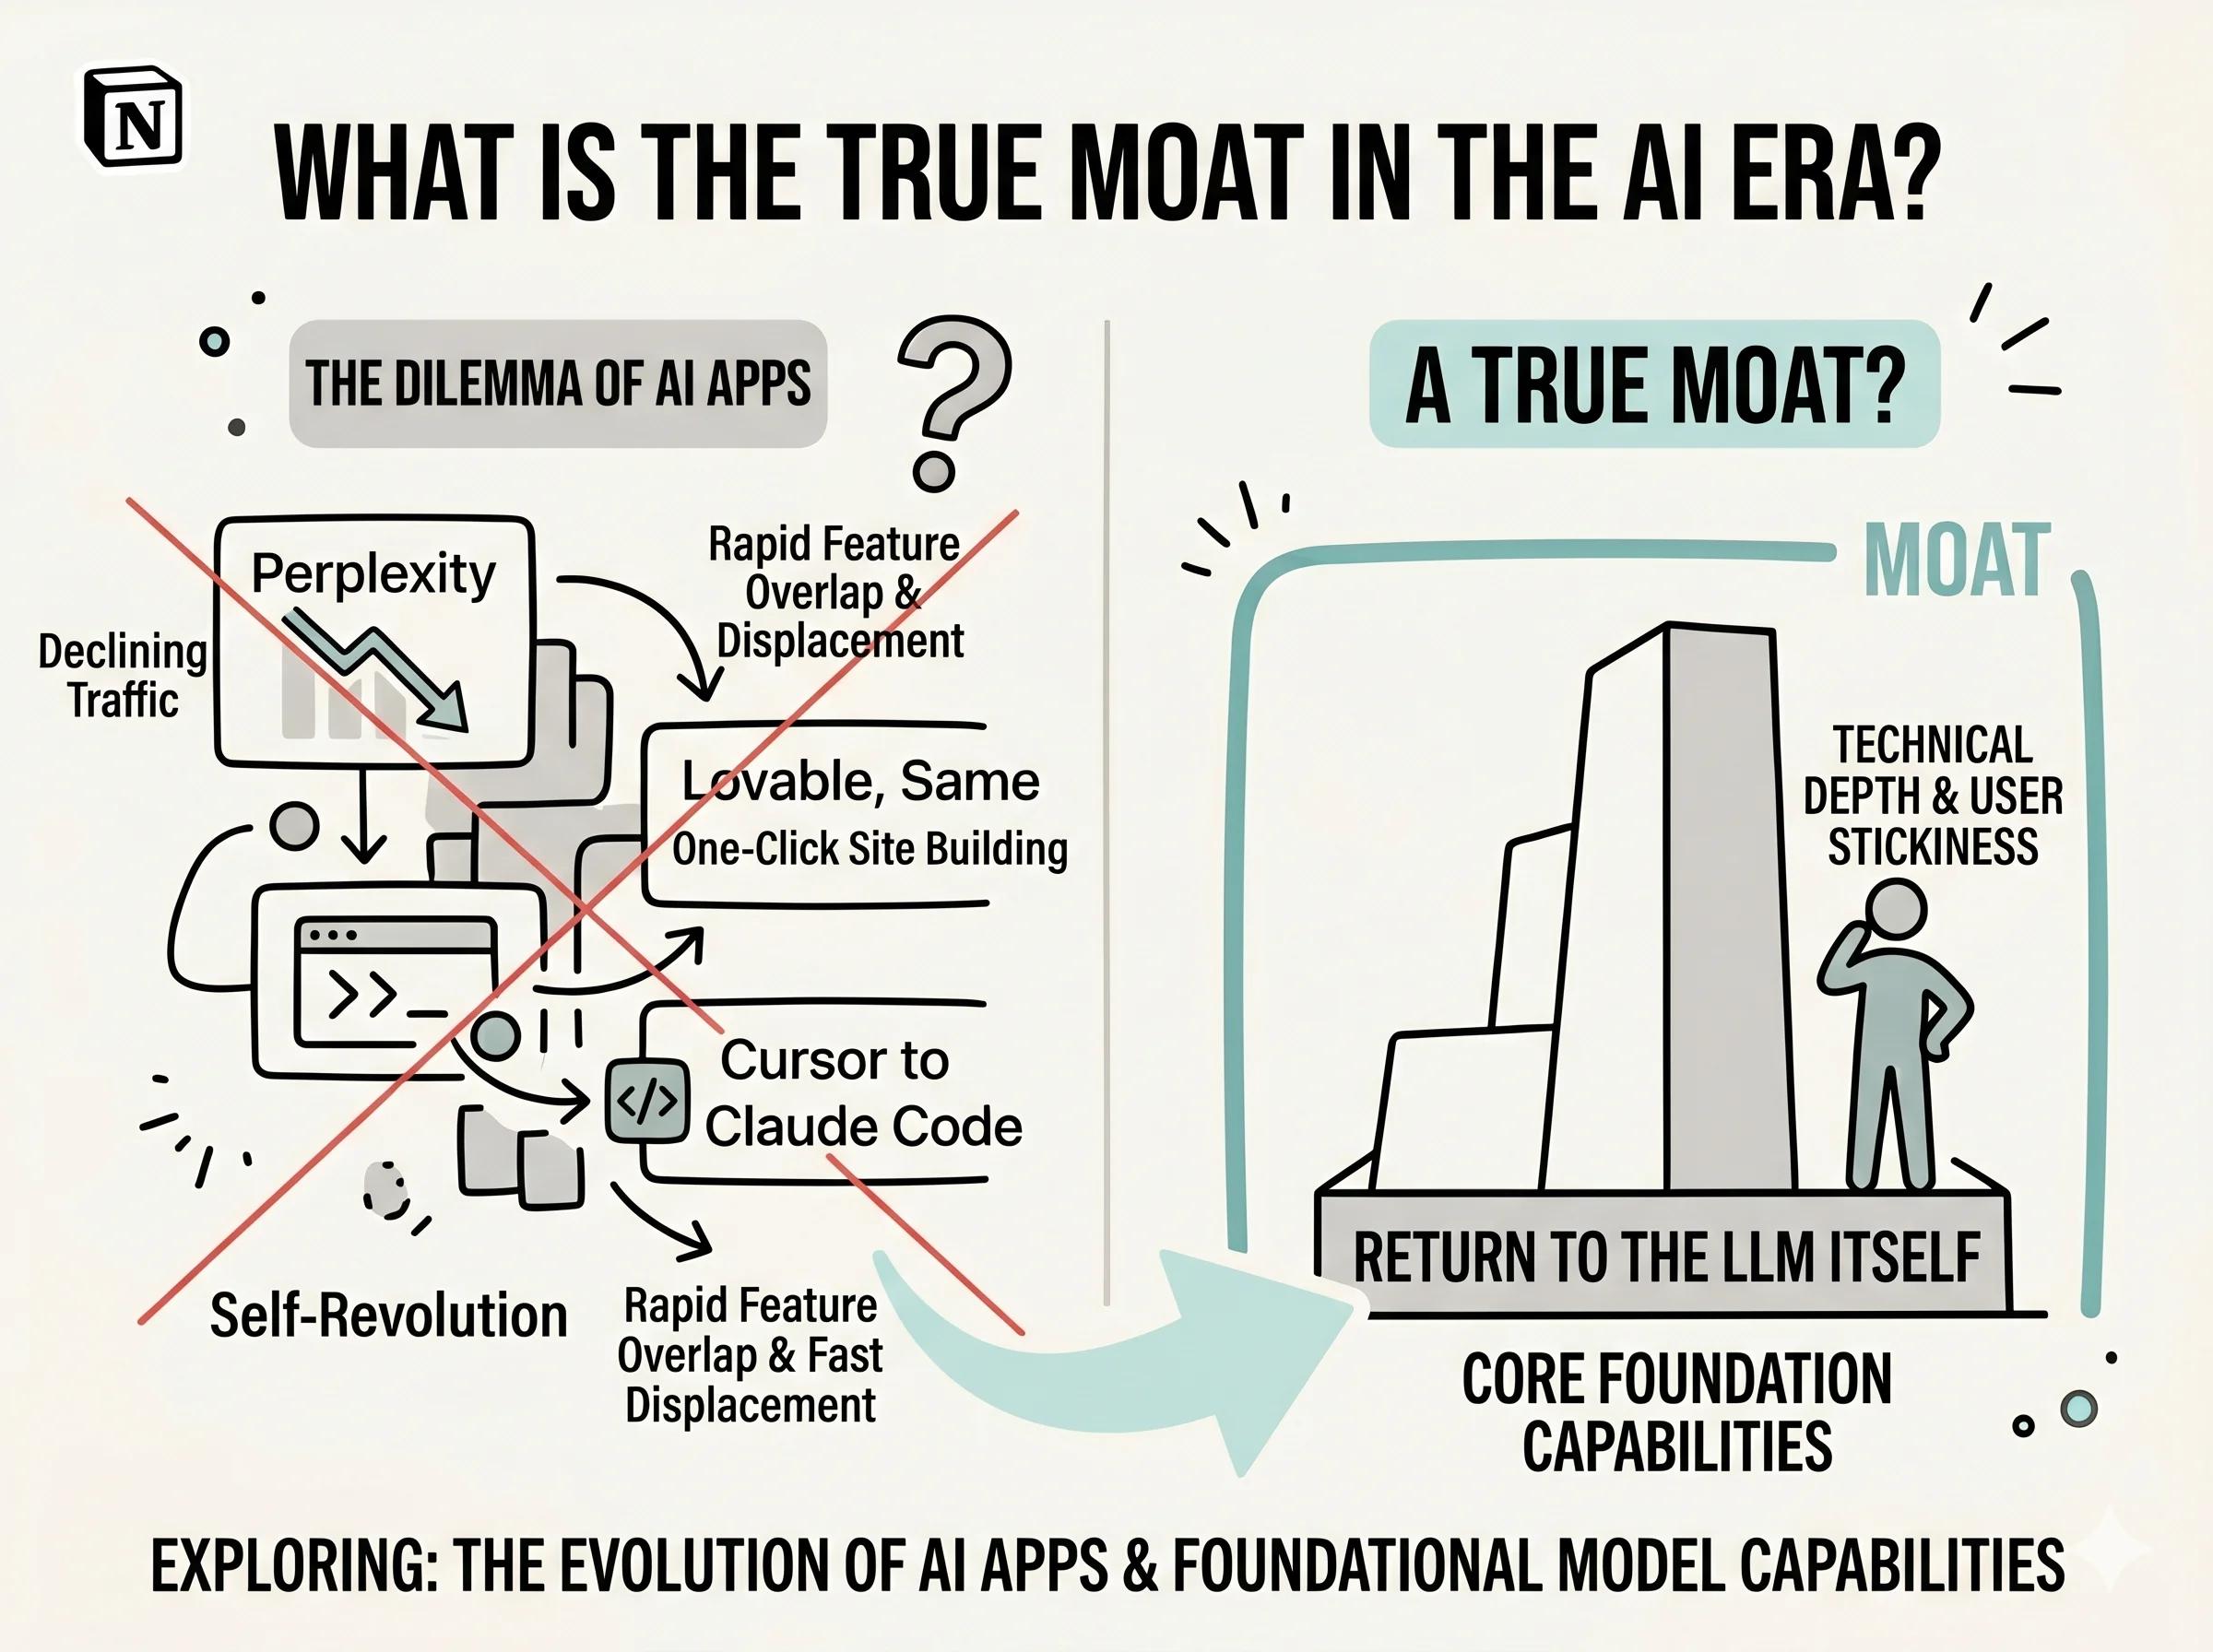
AI时代,产品的护城河究竟是什么?
在生成式人工智能(Generative AI)浪潮奔涌的当下,全球科技产业正陷入一种前所未有的“创新悖论”:一方面是应用层产品的爆发式增长与极速迭代,另一方面则是产品生命周期的急剧缩短与技术壁垒的迅速坍塌。从曾被视为搜索革命者的 Perplexity 遭遇流量波动,到 Lovable、Same 等一键建站工具的兴...
在生成式人工智能(Generative AI)浪潮奔涌的当下,全球科技产业正陷入一种前所未有的“创新悖论”:一方面是应用层产品的爆发式增长与极速迭代,另一方面则是产品生命周期的急剧缩短与技术壁垒的迅速坍塌。从曾被视为搜索革命者的 Perplexity 遭遇流量波动,到 Lovable、Same 等一键建站工具的兴起,再到 Manus 与 OpenClaw 等代理(Agent)产品的涌现,乃至 Cursor 与 Claude Code 在编程领域的“自我革命”,AI 应用层似乎陷入了一个周而复始的怪圈:产品价值不断回归到底层大语言模型(LLM)的原始能力之上。这种现象引发了行业深思:在模型能力日趋同质化、开源模型加速追赶闭源模型的今天,AI 应用真正的护城河究竟是什么?
本报告旨在通过对 2024 年至 2026 年间 AI 市场数据的深度分析,结合 a16z、Sequoia 等顶尖风投机构的观察,以及 Klarna、Harvey、Salesforce 等企业的实战案例,系统性地阐述 AI 时代护城河的演变逻辑。分析表明,传统的软件壁垒——如用户界面、功能组合及初级分发渠道——正在被认知能力所侵蚀。真正的护城河已经从“工具属性”转移到了“劳动力替代”、“私有数据闭环”以及“深度工作流嵌入”等更高维度。
流量幻觉与“大脱钩”:搜索类 AI 应用的警示录
Perplexity AI 曾是生成式 AI 应用的明星案例。2024 年 2 月,其访问量激增 23.8%,而同期 ChatGPT 的增长仅为 2.85% 。截至 2025 年 4 月,其月活跃用户(MAU)已从 2024 年初的 1000 万飙升至 3000 万,估值一度冲至 180 亿美元 。然而,这种基于“信息包装”的流量繁荣在 2025 年下半年遭遇了严峻挑战。
这种现象被称为“大脱钩”(The Great Decoupling):即搜索需求持续增长,但点击跳转至网站或独立 AI 助手的流量却在减少 。随着 Google 强力推行 AI Overviews(AIO),其覆盖率从 2025 年初的 6.49% 倍增至 13.14%,导致当 AI 摘要出现时,点击率从 15% 骤降至 8% 。
Perplexity 流量与市场表现对比表 (2024-2025)
指标 | 2024 年基准 | 2025 年峰值/状态 | 趋势分析 |
月活跃用户 (MAU) | 1000 万 | 3000 万 (4月) | 增速放缓,受原生模型竞争压力增大 |
月搜索查询量 | 4 亿 | 7.8 亿 (5月) | 环比增长约 20%,但用户留存成本上升 |
网站全球排名 | ~300 名 | 169 名 | 在 AI 类别中位列第 7 |
年度经常性收入 (ARR) | $6300 万 | ~$2 亿 | 依赖订阅模式,面临企业端转型压力 |
核心护城河属性 | 信息聚合/信源引用 | 逐步转向“AI 浏览器” | 原始搜索功能被 Google/OpenAI 原生整合 |
Perplexity 的困境揭示了一个深刻的真理:在 AI 时代,单纯的“界面优化”或“轻量级包装”无法构建持久的防御。当底层模型(如 GPT-4o 或 Claude 3.5)原生整合了搜索能力,或者操作系统级(如 Apple Intelligence 或 Windows Copilot)直接提供信息检索时,独立的 AI 搜索应用如果不具备深度的私有数据访问权或独特的研究逻辑,其流量护城河将如海滩上的沙堡般脆弱。Reddit 社区的讨论也佐证了这一点:随着 Perplexity 削减免费额度并推出高额订阅计划,其早期拥趸正因产品力提升边际递减而流失 。
自我革命的死循环:编程与建站应用的效率陷阱
编程工具(如 Cursor、Claude Code)和建站工具(如 Lovable、Manus)的极速更迭,是“AI 自我革命”最直观的缩影。Cursor 作为 VS Code 的分支,通过深度索引本地代码库(Codebase Indexing)和“Composer”多文件编辑功能,在 2025 年确立了开发者体验的领导地位 。然而,这种地位正受到 Anthropic 原生工具 Claude Code 的挑战,后者凭借 100 万令牌的超长上下文窗口和 80.8% 的 SWE-bench 验证分数,直接在终端执行复杂的代码库重构 。
主流 AI 编程工具护城河维度对比
维度 | Cursor (AI 原生 IDE) | Claude Code (终端代理) | GitHub Copilot (插件生态) |
技术壁垒 | 语义向量索引与嵌入 (Embeddings) | 大规模上下文推理与智能代理逻辑 | 深度 GitHub 生态集成与合规性 |
工作流嵌入 | 独立编辑器,重塑开发节奏 | 终端执行,适合后端/重构任务 | 插件形式,零迁移成本 |
核心防御力 | 对项目架构的全局理解 | 底层模型的极致推理能力 | 微软的基础设施与企业分发渠道 |
面临威胁 | 微软/JetBrains 原生 AI 升级 | 开发者对终端交互的接受度 | 在复杂任务上的推理深度不足 |
在建站与应用构建领域,Lovable 凭借其“Vibe Coding”理念,在两个月内实现了 2000 万美元的 ARR,主打非技术创始人的快速原型开发 。然而,Manus 等全自主 AI 代理的出现,试图跳过“工具”阶段,直接完成从市场研究、架构设计到最终部署的全链路闭环 。
这种“自我革命”背后的本质是:当软件生成的边际成本趋于零时,软件本身不再具有稀缺价值。应用层产品的护城河如果仅仅建立在“生成速度”或“交互体验”上,很快就会被下一代更高效、更自主的代理所覆盖。真正的壁垒不再是“如何构建”,而是“构建什么”以及“如何确保构建出的产物是准确且可信的”。
软件护城河的坍塌:从“学习成本”到“零摩擦力”
传统垂直 SaaS 的护城河通常建立在三个维度上:学习后的界面粘性(Learned Interfaces)、自定义业务逻辑(Custom Logic)以及部门间的数据孤岛。在 AI 时代,这些壁垒正在发生系统性坍塌。
首先是“界面坍塌”。过去,像 SAP 或 Oracle 这样的系统之所以难以替换,是因为企业员工花费了数年时间磨练对这些工具的操作肌肉记忆。这种摩擦力被视为一种“防御性税收” 。然而,当 AI 将界面简化为自然语言对话时,数十年的导航经验在一夜之间变得一文不值。用户不再需要学习如何点击十层菜单来生成一份报表,他们只需输入一句话 。
其次是“逻辑坍塌”。过去需要数年编写的自定义业务逻辑,现在可以被简化为一段 Markdown 格式的提示词或技能文件。一家 CPG 公司花费 5000 万美元在旧系统中定制的需求预测模型,现在通过一个连接了 POS 数据的 AI 代理和几段精心编写的业务指令,在几周内就能实现 80% 的效果 。
传统 SaaS 护城河的瓦解过程
界面粘性瓦解:复杂的 GUI 被自然语言交互取代,操作门槛降至零 。
业务逻辑商品化:工程化的专有代码正在转变为结构化的自然语言描述(Markdown),易于复制和迁移 。
孤岛效应消失:AI 代理能够跨部门(财务、营销、供应链)进行联合推理,打破了传统软件套件的模块化壁垒 。
信息不对称消除:原本作为护城河的数据索引和搜索功能,现在已成为所有大模型的底层标配 。
真正护城河之一:私有数据闭环与“智能飞轮”
当模型能力趋于平衡,私有数据成为了唯一的“围墙花园” 。然而,简单的“拥有数据”并不等同于护城河,真正的防御力来自于数据与模型深度耦合后形成的“智能飞轮”(Intelligence Flywheel)。
a16z 在其报告中指出,最成功的 AI 应用拥有的是“人质”而非仅仅是“客户” 。例如,Open Evidence 在医疗领域建立了极深的护城河,因为它拥有《新英格兰医学杂志》等核心医学文献的独家授权。这些处于“不透明网络”深处的数据,是通用模型无法通过爬虫抓取的 。
智能飞轮的架构逻辑
智能飞轮的核心在于:每一次用户交互都必须使产品变得更聪明。
用户行为采集:记录用户在特定行业场景下的操作、纠错和最终决策。
系统级改进:将这些行为数据回流至模型微调(Fine-tuning)或知识库增强(RAG)。
个性化价值:随着使用时间的增加,产品对用户特定工作风格和行业规则的理解深度,会产生极高的迁移成本。
数据质量漂移监测:通过语义层(Semantics)和验证机制,确保代理在数据变化时仍能保持决策的一致性 。
这种飞轮的建立需要深厚的领域专家密度(Domain Expertise Density)。创始人必须理解那些从未被写进文档的行业“潜规则”、边缘案例和判断准则。例如,在合规审计领域,知道审计员真正关心哪些风险点,比单纯拥有模型推理能力更重要 。
真正护城河之二:软件即劳动力与结构性成本优势
AI 时代最深刻的变革是软件从“辅助工具”转变为“直接劳动力”(Software as Labor) 。这种转变直接重构了企业的成本结构,从而形成了一种结构性的防御优势。
以瑞典金融科技巨头 Klarna 为例。其推出的 AI 助手在上线首月就处理了 230 万场对话,相当于 700 名全职客服代理的工作量 。更关键的数据是,平均处理时间从 11 分钟缩短至 2 分钟,且客户满意度保持一致 。这不仅仅是效率提升,而是商业模式的重组。
AI 代理劳动力成本与传统模式对比 (估算)
业务流程 | 传统人工成本 (每单) | AI 代理成本 (每单) | 成本降幅 |
货运单据处理 | $2.16 - $4.20 | $0.30 - $0.72 | ~85% |
发票对账处理 | $3.84 - $6.00 | $0.54 - $1.08 | ~82% |
医疗预授权申请 | $4.80 - $9.60 | $0.72 - $1.44 | ~85% |
采购订单循环 | $7.20 - $14.40 | $0.96 - $1.92 | ~86% |
注:基于原始数据的汇率折算 。
这种结构性的成本优势一旦确立,企业就拥有了三种竞争武器:降低价格以吞噬市场、维持价格以获取超额利润,或者将节省的资金再投资于更强大的研发。这种优势具有时间上的复利,领先者在 18 个月内积累的决策痕迹和流程优化,后来者极难通过购买同质化软件来弥补 。
真正护城河之三:信任栈(Trust Stack)与合规防御
在高风险垂直领域(如法律、医疗、金融),AI 的护城河并不在于其表现得多么“聪明”,而在于其表现得多么“可信”。Harvey.ai 在法律界的成功是一个典型案例。它建立了一套三根支柱构成的防御系统:信任栈(Trust Stack)、市场飞轮和生态系统护城河 。
Harvey.ai 的信任架构
验证而非生成:Harvey 投入了巨大的资源开发幻觉检测方法论。它将生成的每个事实声明分解,并与权威来源交叉比对,将幻觉率降低至约 0.2% 。
定制嵌入模型:它与 Voyage AI 合作开发了针对 200 亿个法律令牌训练的定制嵌入模型(voyage-law-2-harvey),这使得搜索相关性比通用模型提高了 25% 。
合规性集成:Harvey 深度集成了法律界现有的文档管理系统(如 iManage),并符合《欧盟 AI 法案》对透明度和人类监督的要求 。
这种“合规原生”的架构在面临监管时显示出了极强的防御性。随着 AI 监管的趋严,那些已经通过审计并深度嵌入律师日常工作流的工具,其替换成本是惊人的。这种壁垒不是技术性的,而是程序性和制度性的。
真正护城河之四:价值锚点转移与结果导向定价
AI 应用的护城河还体现在其定价模式的演变上。传统的“按席位计费”(Per-seat pricing)正在失效,因为 AI 正在减少对人力席位的需求。取而代之的是“按结果计费”(Outcome-based pricing)。
Intercom 推出的 Fin AI 客服机器人是一个标志性案例。它按照“每次解决”(per resolution)收费 $0.99 。这种模式将厂商的利益与客户的实际价值(问题被解决)直接绑定。
2025 年 SaaS 定价趋势统计表
指标 | 2024 年表现 | 2025 年表现 | 变化趋势 |
按席位计费占比 | 64% | 57% | 持续下降,AI 替代人力席位 |
按用量/结果计费占比 | 35% | 43% | 显著上升,强调价值交付 |
混合定价模式采用率 | 49% | 61% | 平台费 + 席位 + AI 额度 |
试用期转化为付费率 (AI) | - | ~60% (Jasper 数据) | 价值验证后转化极快 |
当软件转向结果导向定价时,护城河就变成了“成本控制能力”。如果一家公司能够以更低的算力成本交付相同的业务结果,其利润空间和防御力就越强。Salesforce 曾试图推行每次对话 $2 的定价,但最终转向了按席位与信用点(Flex Credits)结合的复杂模式,反映了大型企业对预算可预测性的需求与 AI 价值对齐之间的博弈 。
结论:寻找无法被模型覆盖的“深度”
回归到用户最初的疑问:为什么 AI 应用似乎总是在“自我革命”,且最终似乎都回到了模型本身的能力上?这是因为大多数早期的 AI 产品都属于“薄包装”(Thin Wrappers),它们只提供了 UI 的便利,而没有建立数据或工作流的深度。
真正能跨越周期的 AI 护城河是由以下要素构成的:
无法通过爬虫获得的专有数据访问权:无论是独家协议还是在业务流程中动态生成的非公开数据 。
深度工作流嵌入与系统级权限:AI 代理不仅能“看”,还能在核心业务系统中“写”,并拥有处理复杂权限和治理的能力 。
行业专家的隐性知识编码:将那些无法被模型通过通用数据学习到的、针对边缘案例的判断逻辑固化在产品中 。
结构性的成本和信任优势:通过极致的垂直优化,提供比通用模型更便宜、更准确、更合规的特定任务结果 。
在 AI 时代,领先者不应担心巨头,而应去寻找那些尚未被数字化、劳动密集型且存在极高“信任门槛”的行业角落。将劳动力转化为算法,将信任转化为基础设施,才是构建 AI 护城河的终极路径。那些仅仅追求“比模型更聪明”的应用终将消亡,而那些能够“比模型更懂业务流程”的应用将成为新时代的巨头。
Comments (0)